在泰国当私人房地产抵押出资人 — 年回报 9-15%
「如果他不还款了,
接下来会怎样」
这是合约上的利率,不是保证回报 · 投资有风险,投资人应在决定前充分了解资讯。
我们先把上面这个问题讲清楚,再谈数字——因为如果违约时的方案不清楚,这个数字就没有意义。
- 每一笔都有在土地厅登记的地契作担保 在官员面前办理
- 我们把额度控制在借款人还得起的水平 而不是把额度推到最高 (额度依我们团队的评估并比对真实市场资料而定 · 比例会因房产的类型和地段而不同。)
- 在你自己的门户看到实际入账的每一期 不必打电话问团队
独栋别墅连土地 · 周边府
这不是存款也没有本金保障 · 投入的资金会在合约存续期间一直锁在合约里 中途不能提取 · 如果借款人停止还款,必须通过法院强制执行抵押权,把房产拍卖变现 而这需要时间,也不一定能卖到评估的价钱
如果借款人没有赎回 我们怎么处理
我们不会等到到期日才开始想办法——方案在放款之前就开始了
把额度控制在还得起的水平
由我们自己的评估团队处理,比对真实市场价格,然后把额度订在明显低于评估价的水平 目标是让借款人还得起,而不是把额度做到最高 因为以房产被没入收场的案子,是双方都输的案子
每一期都跟进,而不是等到期
团队在整个合约期内跟进应付的每一期,你随时可以打开门户查看 如果有一期开始延迟,你从第一期迟缴就会知道 不是到期了才知道
在到期前先去协商
如果借款人在到期前直接告诉我们,我们会立刻找出路—— 续约 · 找新资金来结清 · 或在合约到期前协助行销出售房产 让你拿回资金,借款人也还有余钱重新开始
房产是你的,我们协助出售
在售后回购的合约下,房产的所有权从过户当天起就在你手上。期限届满而没有赎回时, 我们会动用和平常卖房一样的行销团队和渠道来协助出售 ——但出售需要时间,实际成交价取决于当时的市场 我们不保证会在多久之内、以什么价格卖出
投资之后,要睡得着
如果投资之后睡不着,那还是先别投比较好
我们把违约时的方案、差额和所有限制都摊开来说,
不是为了让你更快做决定——而是为了让你决定投资之后,一整年都不必担心
比起先说「好」然后每一期都提心吊胆,我们更乐意听到「暂时不要」
如果抵押借款人停止还款 我们为你做什么
抵押和售后回购不同:所有权不会转到你名下。房产仍然是借款人的名字,你持有的是在土地厅登记的抵押权。
一旦按合约约定构成拖欠,债权人有权强制执行抵押权。在实务上,连续两个月未付时我们就会替你启动流程,不会让你自己去追。
依法律规定寄出通知,先给借款人时间还款。很多案子在这一步就结束了——借款人恢复还款或把房产赎回。
如果过了期限仍然没有还款,你有两条路——由我们安排律师并代为处理,你出具授权书,费用按事先谈好的计算;或者你自己处理,我们把文件准备好给你。
合约约定的利息会一直算到案件结束,不是从借款人停止还款那天就停止计算。
法院公开拍卖所得的款项,按法律规定的顺序用来清偿未付的本金和利息。
我们不保证的事——法院程序耗时很长,公开拍卖所得取决于实际有人出到的价格,可能低于评估价。我们不保证你能全额收回本金和利息,也不保证需要多久。
每一笔都登记在土地厅 于官员面前办理
不会在办公室或咖啡厅自己签——团队每一次都亲自前往房产所在府的土地厅。 下面的照片是多个府真实的过户当天。
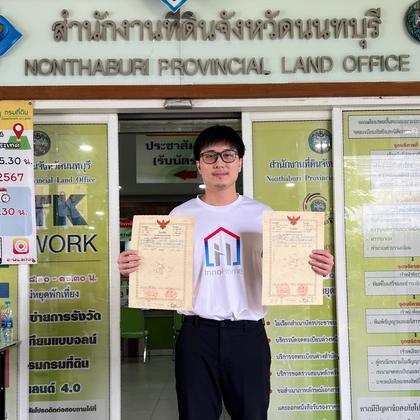
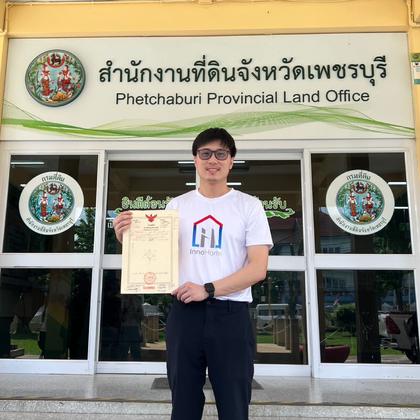
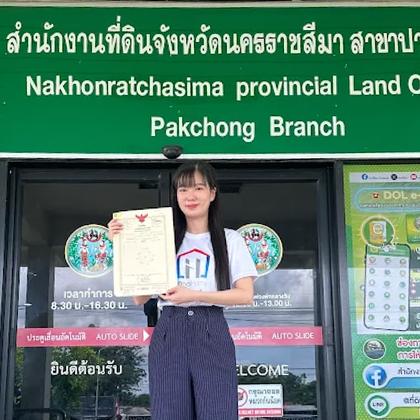
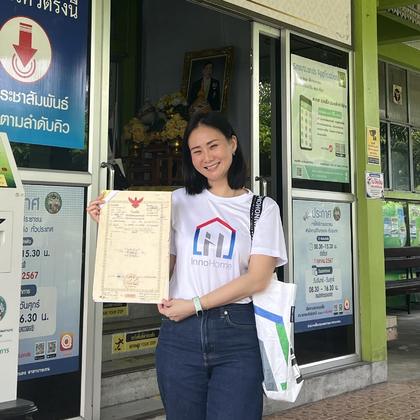
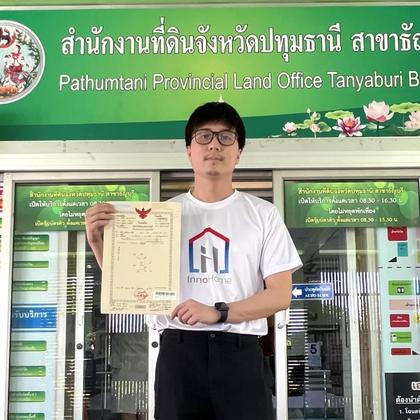
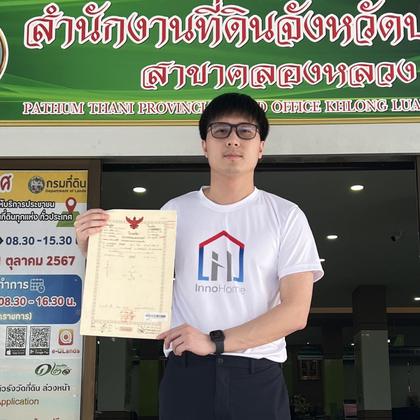
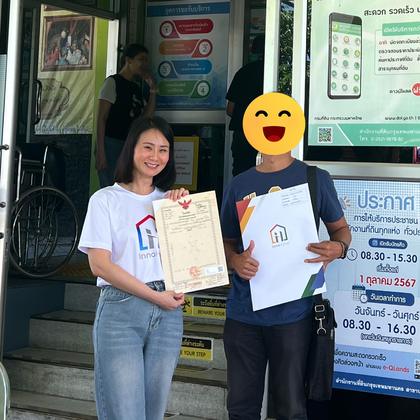
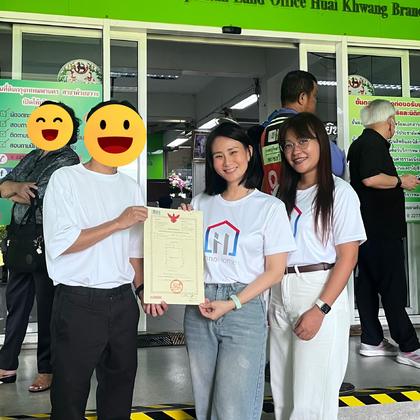
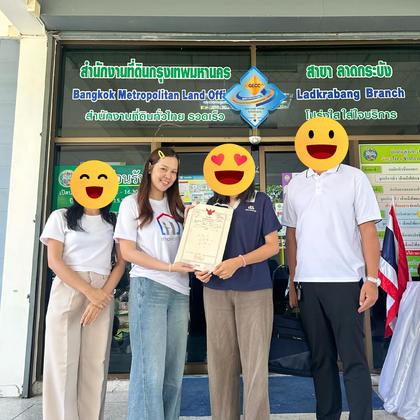
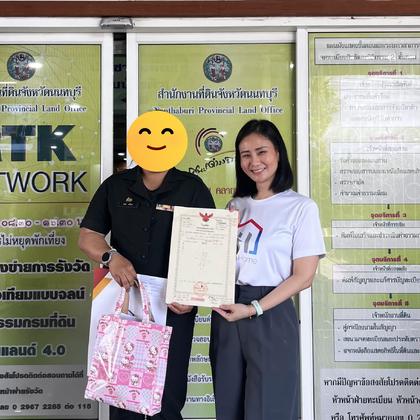
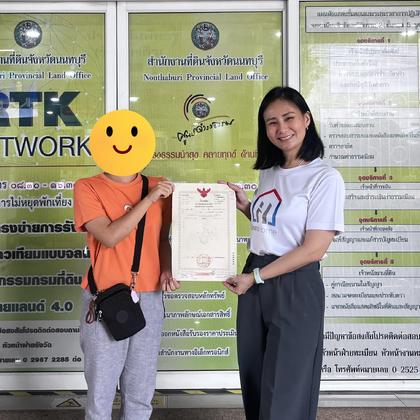
影片来自我们的真实现场
和 InnoHome YouTube 频道上的是同一批影片——没有为这个页面重新剪辑
回报可以预先领取 3-12 个月
不必一个月一个月收——你可以选择把回报预先从过户当天要准备的金额里扣掉。 等于第一天实际动用的资金就变少,而且已扣的期数视同已收到,不用再去追。
不是每一笔都扣一样多 ——能预扣几个月取决于每一笔和借款人的约定,会写在该笔的评估书里
如果房产被没入 还剩多少差额
我们放款 明显低于评估价 视房产和个案而定——剩下的差额就是万一必须出售时你的缓冲
| 示例房产 | 评估价 | 放款额度 | 年回报 | 必须出售时的差额 |
|---|---|---|---|---|
| 公寓,曼谷 | ฿2,000,000 | ฿1,000,000(50%) | 12% | ฿1,000,000 |
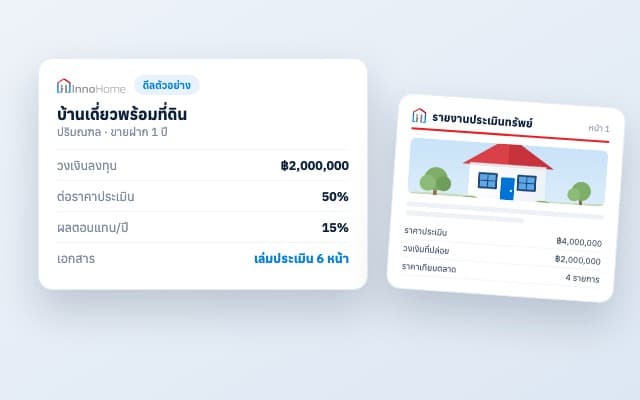
| 住宅连土地,周边府 | ฿4,000,000 | ฿2,000,000(50%) | 15% | ฿2,000,000 |
| 空地,外府 | ฿8,750,000 | ฿3,500,000(40%) | 13% | ฿5,250,000 |
| 联排别墅,周边府 (示意) | ฿3,000,000 | ฿1,200,000(40%) | 12% | ฿1,800,000 |
你仍然必须承担的限制——我们不隐瞒
- 差额是起始数字,不是保证的利润 ——实际成交价取决于出售当天的市场,而且还有出售费用要扣除
- 卖房需要时间 ——外府的土地可能比市区的公寓慢得多
- 合约期内资金被锁住 ——中途不能提取。如果这笔钱 1 年内可能要用,就不该投进来
- 如果借款人不配合 行使法律权利可能必须走法院程序,既花时间也有费用
- 每一笔的差额不一样 —— 放款比评估价低多少,取决于房产和个案 放到上限的案子,缓冲会比较小 如果市场不好,可能不够支付出售费用。 该笔的真实数字写在评估书里,可以在决定前先看。
- 合约期内你不能使用该房产 —— 你持有登记的抵押权作为担保,但产权人保有房产,并照常居住或使用
出资人必须知道的税 在明年申报之前
房地产抵押的利息 属于第 40(4)(a) 条所得,有它自己的规则 —— 很多人以为它按资本利得课税而申报错误,因此我们依税务厅的解释函整理了处理方式供你先了解, 让你从放款第一天就把文件准备好,而不是到三月才到处找。
在土地厅登记抵押权时
这里的登记规费由借款人负担 此时你不需要申报任何东西
由借款人支付合约存续期间
你收到的利息属于当年度的应税所得 —— 而且该笔的文件放在门户里,随时可以下载 不必自己保存档案
记录收到的利息本金回到你手上
收到的利息属于第 40(4)(a) 条所得 于次年 1-3 月以 P.N.D.90 申报 不能扣除费用
由你申报如果强制执行以法院拍卖收场
你获得清偿从拍卖价款中受偿 以你的抵押担保金额为上限。 外国出资人不能持有泰国土地的所有权,因此这条路的结果是出售,而不是把房产过户给你
由法院负责出售承作抵押——收取利息
- 收到的利息=第 40(4)(a) 条所得 一并申报于 P.N.D.90 (次年 1-3 月)
- 不能扣除费用 ——按收到的利息全额计税
- 利息最高可收取每年不超过 15% 依《民商法典》第 654 条
- 如果以放款为常业 (多人、持续进行)必须缴纳 利息 3.3% 的特定营业税 须于 30 天内登记 Por.Thor.01,并按月申报 Por.Thor.40—— 只放款一次不需缴纳
如果借款人违约 —— 你能做什么、不能做什么
- 抵押并不会把产权移转给你 地契仍登记在借款人名下,只是加注你的抵押权 —— 你不能直接把房产拿走,也 不能自行出售,除非借款人同意或取得法院裁定
- 利息依第 654 条不得超过 每年 15%。若约定高于此数,整笔利息都无效,而不只是超过的部分。合约每一年的申报表都是 P.N.D.90
- 抵押登记规费为额度的 1% —— 由借款人在土地厅缴纳,不是由你负担
- 我们会在到期日之前很早就介入协商,所以绝大多数案子都不会走到法院
- 如果最后确实由你取得房产,并在 5 年内转售 须缴特定营业税 3.3%,于过户当天在土地厅缴纳 —— 外国出资人可以在外国人配额内持有公寓单位,但不能持有土地
最常搞错的 3 件事——在做税务规划前请先读
- 每一笔都要保留收到利息的记录 —— 因为课税是按利息全额计算,如上图所示,而且不能扣除费用 申报内容必须和实际入账相符
这部分我们已经替你处理好 —— 和 InnoHome 做的每一笔,所有文件都在出资人门户 随时自行下载 即使合约已经结束 剩下的只需在申报前让会计师检视你的投资组合 - 「常业」这个词没有固定的人数标准 ——要看行为,看是否持续以此为业。 如果你在同一年内连续做了好几笔,就该在年初评估特定营业税,而不是等被追溯核课。
- 规模较大的投资组合,设立公司可能更划算 ——开始划算的临界点大约在每年收取利息 300 万泰铢 (以 15% 计算,本金约 2,000 万) 这只是在假设没有其他收入的前提下所做的估算 —— 如果你已有薪资或其他收入,临界点会更低,必须由会计师依你的实际收入计算。
本资料为依据税务厅解释函(Kor Kor 0706/5764 · Kor Kor 0702/7726 · Kor Kor 0706/5864 · Kor Kor 0811/05502)所作的一般性说明 不是针对个人的税务建议 · InnoHome 不代出资人申报税务 · 你的个案应咨询会计师,或在决定前向税务厅申请解释函。
每一笔都有评估书在你出资之前先阅读
我们不只告诉你房产值多少,还把这个数字的来源摊开来——同一区域内实际挂牌出售的房产、团队自己拍摄的房产照片,以及地契正反面的影本 下面的示例整本都使用示意资料
| 提出的额度 | ฿2,000,000 |
| 合约类型 | 抵押,1 年 |
| 项目 | 数量 |
|---|---|
| 评估价 | ฿4,000,000 |
| 放款额度 | ฿2,000,000 |
| 占评估价 | 50% |
| 年回报 | 15% |
| 可比房产 | 每平方哇价格 |
|---|---|
| 第 1 块 · 距离 400 公尺 | ฿38,000 |
| 第 2 块 · 距离 1.2 公里 | ฿35,500 |
| 第 3 块 · 距离 2 公里 | ฿41,000 |
| 第 4 块 · 相邻社区 | ฿36,200 |
| 最低/平均 | 35,500 / 37,675 |
- 封面——房产类型 · 额度 · 房产照片
- 分析页——位置 · 面积 · 合约条件
- 市场比价——该区域实际挂牌出售的房产
- 房产照片——现场实拍,不是社区宣传照
- 地契正面影本
- 地契背面影本——查看既有的负担
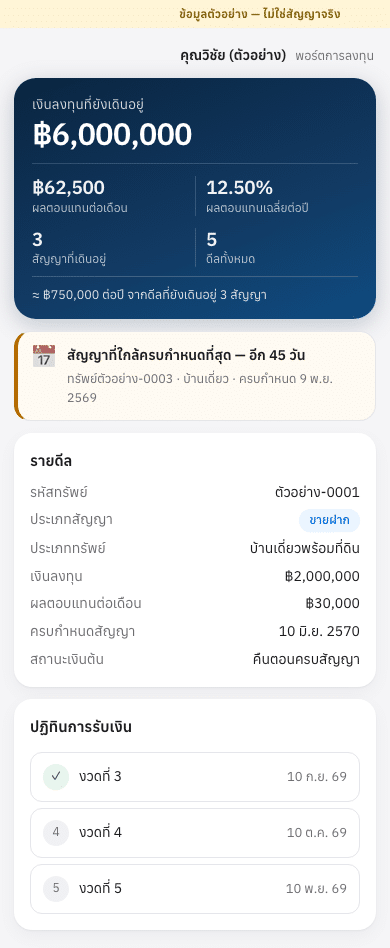
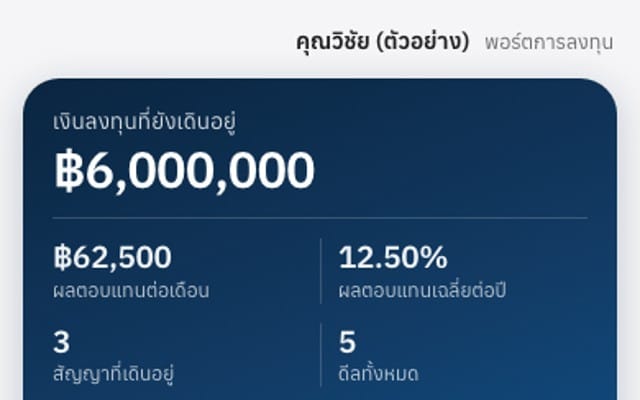
看到每一期实际入账的钱 不必等谁帮你整理
你投资的每一笔都有自己的页面,用 LINE 打开,整个合约期内随时可看,而不是每月寄一次的报告。
- 仍在进行中的投资 以及每月回报
- 年平均回报是依你真实的案子计算的 不是广告数字
- 收款日历 哪几期已入账、哪几期还没
- 提前提醒当有合约即将到期时
- 该笔的文件 可以在系统里打开查看
你依法本来就有权取得的合约文件 可以从这里下载,不必每次去要
从第一次洽谈到收到第一期回报
和团队洽谈
说明你有意的金额和能承担的风险,还不用转任何钱
查看案子和文件
在决定前先看到评估价、地契,以及房产被没入时的处理方式
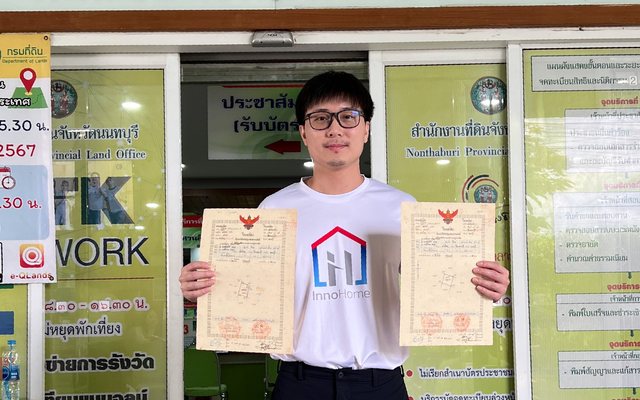
在土地厅过户
于官员面前办理,产权当天登记完成
在门户查看每一期
每一期入账你自己就看得到,不必打电话问
出资人在出资前一定会问的事
最低从多少开始投
如果你的资金低于此数,可以告诉团队,我们会看看当时有没有和你金额相符的案子 但不承诺每个月都有 因为要看实际进来的房产
合约期内产权归谁,我可以进去使用该房产吗
因此你不能进去使用 — 抵押是担保,不是产权移转 借款人保有房产,并照常居住或使用 你的权利是获得清偿;若对方违约,则透过出售房产来受偿
⚠️ 如果他停止还款,你不能自己把房产拿走抵押权必须经由法院强制执行 —— 依《民商法典》第 728 条。这既花时间也有费用,所以我们会在到期日之前很早就介入协商
这是和一开始就移转产权的放款方式最主要的差别
如果借款人没有赎回,我要自己去追吗
⚠️ 但是出售需要时间,成交价取决于当时的市场 我们不保证会在多久之内、以什么价格卖出 看完整 4 步方案
中途可以提领吗,如果临时需要用钱
每年 9-15% 的回报有保证吗
这不是存款,也没有本金保障
InnoHome 向出资人收多少费用
借款人一方的费用(InnoHome 的费用 · 土地厅规费) 是从借款人拿到的钱里扣除,并在借款人签约前看到的报价单上写得清清楚楚 不是从你的钱里扣
拿到的回报要缴税吗
⚠️ 最常搞错的一点是 利息上限依第 654 条为每年 15%,超过的话整笔利息都无效,而不只是超过的部分 所以从第一天起,每一笔都该保留成本凭证—— 阅读完整的出资人税务整理
这是依据税务厅解释函的一般性说明,不是针对个人的建议 · InnoHome 不代为申报,你的个案应在申报前请会计师检视
我必须亲自去土地厅吗
房产在外府,我必须自己去看吗
索取免费的评估书范本
并预约一对一通话
这个页面不是为了成交——是为了让你了解这门生意怎么运作、风险在哪里 我们只要你的姓名和电话,其余是我们的事,要讲清楚。
- 完整的评估书范本(8 页 PDF) 在相信任何人的数字之前,先看看评估团队是依据什么定价的
- 30 分钟一对一咨询——不收费 任何还不懂的都可以问。 用电话或 LINE 都可以 那通电话里不会推销你投资
- 目前开放募资的案子 只是看看也可以,不必回覆任何事。